ETH 定投策略:每月定投 ETH 的长期回报
ETH 定投是指按照固定周期投入固定金额购买 ETH,而不是一次性判断最低点买入。它的核心价值不是保证盈利,而是通过分散买入时间降低择时依赖,并用固定金额在低价时买入更多 ETH、高价时买入更少 ETH。长期回报最终取决于 ETH 的价格变化、投资周期、投入金额、平均成本以及交易费用。
什么是 ETH 定投?
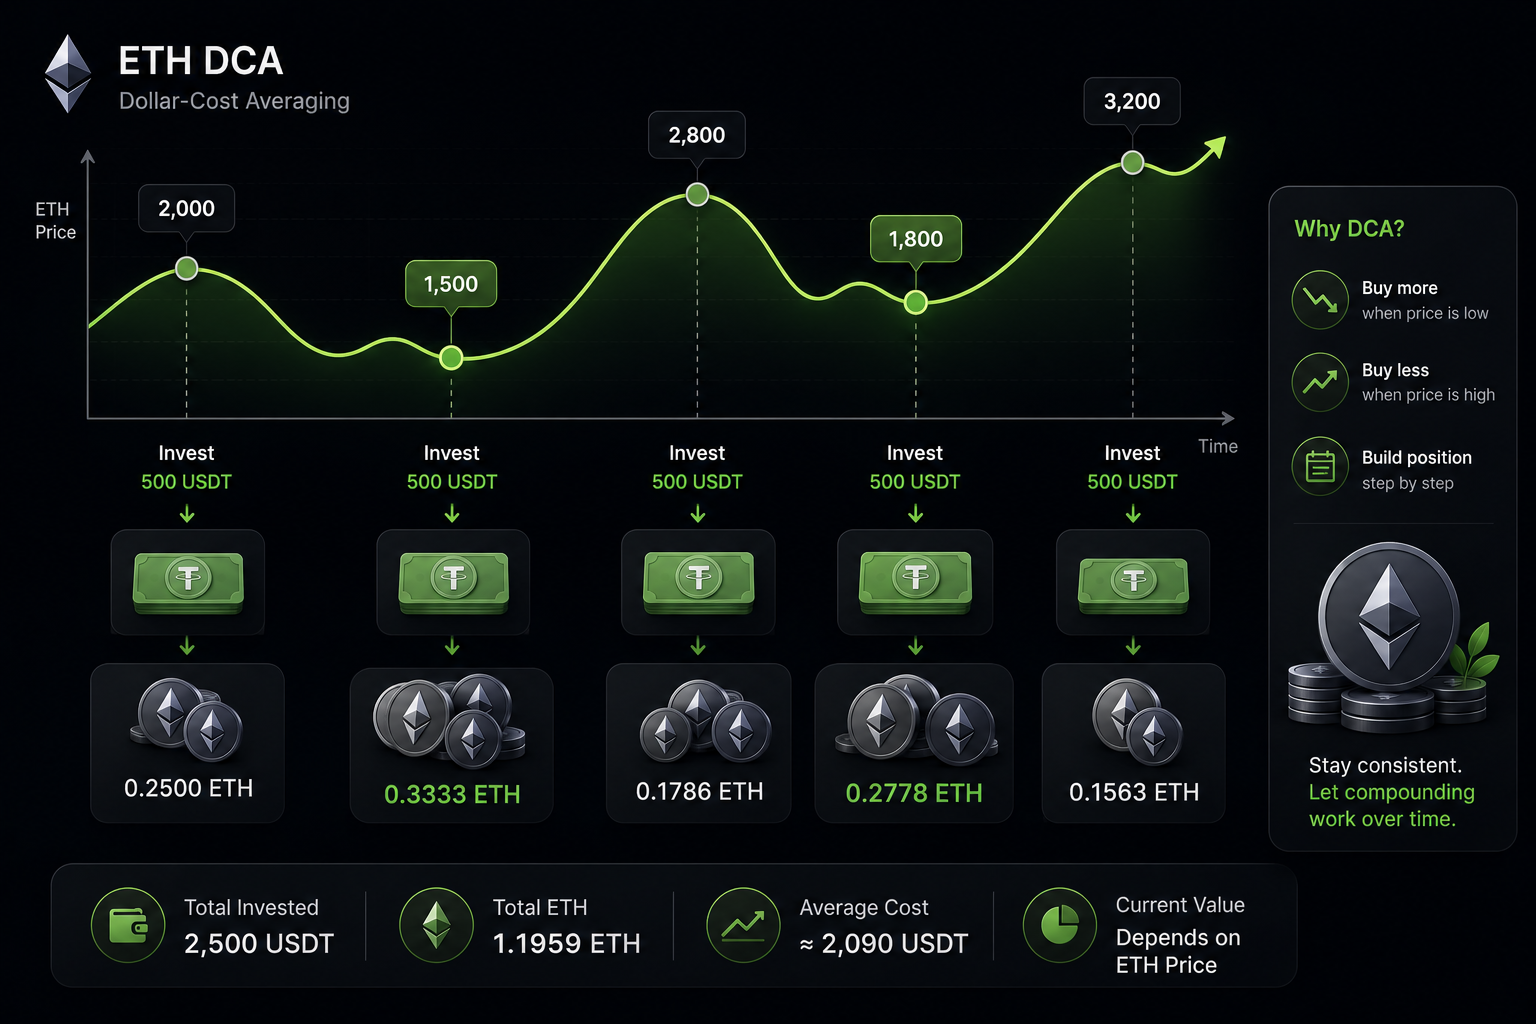
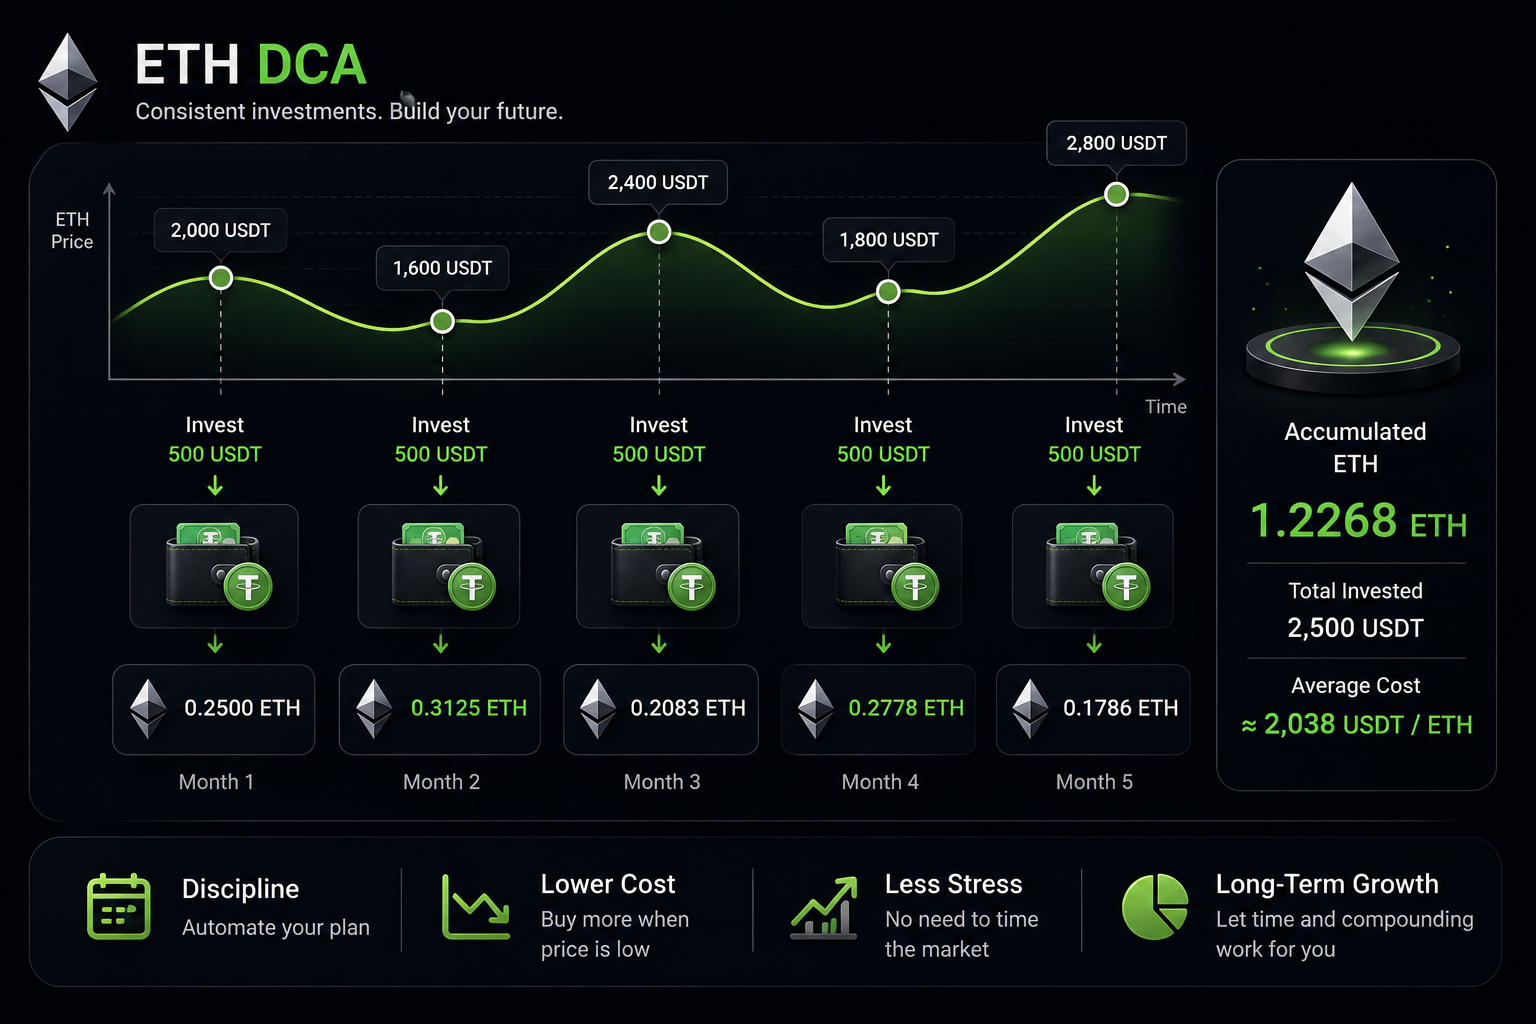
ETH 定投,也叫 ETH DCA(Dollar-Cost Averaging),是按照预先制定的时间和金额持续购买 ETH。例如,你计划每月投入 500 USDT,那么无论 ETH 当月上涨还是下跌,都按照计划购买 500 USDT 的 ETH。
它和“跌了才买”的策略不同。
真正的定投强调的是规则固定:
固定金额 + 固定周期 + 持续执行。
假设连续三个月 ETH 价格分别为 2,000、1,500 和 2,500 USDT,你每个月都投入 500 USDT,那么:
以下仅为计算示例,不代表 ETH 当前价格或 Hotcoin 当前实际规则。
你会发现,第二个月价格下跌后,同样的 500 USDT 可以买到更多 ETH;第三个月价格上涨后,同样的资金买到的 ETH 数量减少。
这正是定投的基本机制。
ETH 定投是怎么降低择时压力的?
ETH 定投并不能消除市场风险,但可以减少“必须准确判断什么时候买入”的要求。
一次性买入需要解决一个问题:
“现在是不是合适的买入时点?”
而定投把这个问题拆成很多次:
“这个月是否按照计划执行?”
两者的决策难度完全不同。
假设你手上有 12,000 USDT。
一次性投资意味着你需要决定什么时候把这 12,000 USDT 全部换成 ETH。
定投则可以把资金分成 12 份,每月投入 1,000 USDT。
如果 ETH 在这 12 个月里经历上涨、下跌和反弹,你不需要提前知道哪一天是最低点。
但这里有一个非常重要的限制:
定投不是“自动抄底”。
如果 ETH 长期持续下跌,定投仍然可能产生亏损;如果 ETH 在整个投资周期内持续上涨,一开始就持有更多 ETH 的一次性投资反而可能获得更高的最终收益。
因此,定投解决的是“如何降低择时依赖”,而不是“如何保证收益”。
ETH 定投收益怎么计算?
判断 ETH 定投结果,不能简单使用:
投入金额 × ETH 涨幅
因为你不是一次性买入 ETH,而是在不同价格下分批买入。
更准确的计算方式是:
累计 ETH 数量 = 每次买入金额 ÷ 当次 ETH 买入价格
平均持仓成本 = 累计投入金额 ÷ 累计获得 ETH 数量
当前持仓价值 = 累计 ETH 数量 × 当前 ETH 价格
未实现盈亏 = 当前持仓价值 − 累计投入金额
收益率 = 未实现盈亏 ÷ 累计投入金额 × 100%
例如,以下仅为计算示例,不代表 ETH 当前价格。
假设你连续 4 个月,每月投入 1,000 USDT:
累计投入:
4,000 USDT
累计 ETH:
0.5000 + 0.4000 + 0.6250 + 0.5000
= 2.025 ETH
平均持仓成本:
4,000 ÷ 2.025
≈ 1,975.31 USDT/ETH
如果之后 ETH 价格上涨到 2,500 USDT:
持仓价值:
2.025 × 2,500
= 5,062.50 USDT
示例收益:
5,062.50 − 4,000
= 1,062.50 USDT
示例收益率:
1,062.50 ÷ 4,000 × 100%
≈ 26.56%
这个例子真正需要关注的不是最终的 26.56%,而是平均持仓成本如何通过不同价格下的分批买入形成。
为什么 ETH 下跌时,定投反而能买到更多 ETH?
固定金额定投有一个天然特点:
价格越低,同样的资金可以买到越多 ETH。
例如,每月固定投入 500 USDT:
ETH = 5,000 USDT → 买入 0.1 ETH
ETH = 2,500 USDT → 买入 0.2 ETH
ETH = 1,000 USDT → 买入 0.5 ETH
所以,当市场下跌时,定投者获得的 ETH 数量会增加。
但这并不意味着“下跌一定是好事”。
如果 ETH 只是短期下跌,之后重新上涨,那么低价买入的 ETH 会降低整体平均成本。
如果 ETH 进入长期下跌周期,那么虽然每月可以买到更多 ETH,但整个持仓价值仍然可能持续下降。
因此:
低价买得更多 ≠ 一定赚钱。
定投真正依赖的是后续价格能够回升到高于你的长期平均成本,并且最终上涨幅度足以覆盖交易成本等费用。
ETH 每月定投和一次性买入哪个更好?
没有绝对答案。
如果你已经拥有一笔准备长期投资 ETH 的现金,一次性买入和定投之间最大的区别是资金进入市场的速度。
一次性买入:
资金更早进入市场。
如果之后 ETH 持续上涨,通常更有利。
定投:
资金分批进入市场。
如果之后价格出现明显波动或下跌,可以降低一次性买在高位的风险。
可以这样理解:
这里还有一个容易被忽略的问题:
如果你的资金本来就是每个月收入的一部分,那么“每月定投”和“等待一大笔钱后一次性投资”并不是完全对等的选择。
例如你每个月工资到账后拿出固定金额购买 ETH,本质上是在用未来现金流进行定期投资。
这与手里已经有一笔 12 个月生活费之外的闲置资金,再决定是否分 12 个月投入,是两个不同的问题。
ETH 每月定投多少钱合适?
没有一个适用于所有人的固定金额。
更合理的方法是先确定“长期可以持续投入多少”,再确定定投金额。
可以按照:
可投资现金流 = 稳定收入 − 日常支出 − 必要储蓄 − 应急资金需求
再从可投资现金流中决定用于高波动资产的比例。
例如,假设你每月有一笔确定可以长期用于投资的资金,不需要用于房租、生活费、短期债务或应急支出,那么可以从一个自己能够长期坚持的金额开始。
关键不是:
“每个月投得越多越好。”
而是:
“这个金额即使 ETH 连续几个月下跌,我仍然能够按照计划执行。”
因为定投最难的部分往往不是设置第一次买入,而是在市场下跌时继续执行原来的计划。
ETH 每月定投还是每周定投?
如果你的目标是长期积累 ETH,月投和周投都可以,重点在于执行成本和资金流入频率。
每月定投:
操作次数少;
更容易管理;
适合每月固定收入的人;
交易次数相对较少。
每周定投:
买入时间更加分散;
对短期价格波动的暴露更加平均;
需要更频繁地执行;
交易成本需要单独考虑。
如果平台存在交易手续费,那么交易频率越高,并不意味着最终收益一定越高。
例如:
每月投入 1,000 USDT。
方案 A:每月一次买入 1,000 USDT。
方案 B:每周买入 250 USDT。
两者投入金额相同,但方案 B 的交易次数更多。
如果每笔交易都有手续费,就需要把这些交易成本纳入长期回报计算。
因此,不应该简单认为:
周投 > 月投。
更准确的判断是:
资金来源稳定性 + 执行习惯 + 交易成本 + 价格波动,共同决定哪种频率更适合你。
ETH 定投应该坚持多久?
如果采用定投策略,最好提前定义投资周期,而不是根据每个月的涨跌临时决定是否继续。
例如:
6 个月
12 个月
24 个月
36 个月
这些都可以成为计划周期,但不同周期承担的价格风险不同。
对于 ETH 这样的高波动资产,“长期”并不意味着价格一定上涨。
历史上 ETH 曾经历过非常明显的上涨和下跌周期。因此,长期持有只是增加经历完整市场周期的可能性,并不能消除资产本身的价格风险。
更合理的做法是提前定义三个条件:
开始条件:
什么时候开始定投?
执行条件:
每个月什么时候、投入多少?
结束或调整条件:
什么情况下停止、减少、增加或重新评估?
这样才能避免把定投变成:
涨了就追,跌了就停。
ETH 下跌时还要继续定投吗?
如果你的定投计划本身没有改变,单纯因为 ETH 下跌就停止,并不符合固定定投策略的原始逻辑。
但“继续定投”也不是无条件建议。
当 ETH 大幅下跌时,应该重新检查:
你的投资预算是否仍然合理?
你的现金流是否发生变化?
这笔资金是否已经有其他更重要的用途?
你的风险承受能力是否发生变化?
你是否仍然愿意承受 ETH 进一步下跌?
如果答案发生变化,可以调整投资计划。
真正危险的是把“坚持定投”理解成“无论发生什么都必须继续买”。
定投是一种资金管理方法,不应该变成机械执行的义务。
ETH 定投最大的优势是什么?
ETH 定投最大的优势不是“低买高卖”,而是降低决策频率。
一次性买入需要你判断:
现在是不是低点?
市场是不是已经见底?
是不是还会跌?
什么时候应该买?
定投把大量预测工作变成了执行工作:
到了时间 → 按计划投入。
这会减少两个常见的情绪陷阱。
第一是 FOMO。
ETH 快速上涨时,担心错过机会,于是突然增加投入。
第二是恐慌。
ETH 快速下跌时,担心继续亏损,于是停止原来的计划。
定投不能让你避免亏损,但可以帮助你减少因为短期情绪而频繁改变计划。
ETH 定投最大的缺点是什么?
定投最大的缺点是:
如果 ETH 在整个投资期间持续上涨,分批买入可能不如一开始就投入全部资金。
这是因为部分资金在等待后续买入时,并没有完全暴露在 ETH 价格上涨中。
举一个简单的计算示例。
以下仅为计算示例,不代表 ETH 当前价格或未来表现。
假设你拥有 12,000 USDT。
方案 A:
第一天全部买入 ETH。
方案 B:
连续 12 个月,每月投入 1,000 USDT。
如果 ETH 在这 12 个月里持续上涨,那么方案 A 的资金更早获得 ETH 的价格暴露,因此最终结果可能优于方案 B。
反过来,如果买入后 ETH 很快大幅下跌,方案 B 则拥有后续低价买入的机会。
所以定投并不是“收益更高的策略”。
它更准确的定位是:
一种降低单一买入时点影响、提高执行纪律的资金投入方式。
ETH 定投如何设置一个可执行的计划?
一个简单的 ETH 定投计划,可以拆成五个参数:
第一,金额。
每期投入多少 USDT?
第二,频率。
每周、每两周还是每月?
第三,周期。
计划执行 6 个月、12 个月还是更长?
第四,资产比例。
ETH 占你整体可投资资产的多少?
第五,调整规则。
什么情况下重新评估定投金额?
例如:
每月 1,000 USDT
每月第一个交易日执行
计划周期 12 个月
期间不根据短期涨跌改变金额
每季度重新检查现金流和风险承受能力
这比简单说“长期看好 ETH,所以每个月买一点”更加可执行。
ETH 定投收益应该怎么看?
不要只看“赚了多少钱”。
至少应该同时观察四个指标:
累计投入金额
累计持有 ETH
平均持仓成本
当前持仓价值
例如:
累计投入 = 12,000 USDT
累计持有 = 4 ETH
那么平均成本:
12,000 ÷ 4
= 3,000 USDT/ETH
如果当前 ETH = 3,500 USDT:
持仓价值:
4 × 3,500
= 14,000 USDT
未实现盈亏:
14,000 − 12,000
= 2,000 USDT
收益率:
2,000 ÷ 12,000
≈ 16.67%
但如果当前 ETH 跌到 2,500 USDT:
持仓价值:
4 × 2,500
= 10,000 USDT
未实现盈亏:
10,000 − 12,000
= -2,000 USDT
收益率:
-16.67%
所以:
定投不是一个“保证正收益”的计算器。
它只是帮助你建立平均成本。
最终结果仍然由 ETH 未来价格决定。
ETH 定投需要考虑手续费吗?
需要。
如果每次买入都会产生交易手续费,那么长期、多次交易产生的手续费会降低实际回报。
可以用:
实际累计成本 = 累计买入金额 + 累计交易费用
来计算。
例如,以下仅为计算示例,不代表 Hotcoin 当前实际费率。
如果一年执行 12 次买入,每次买入 500 USDT,那么名义投入为:
500 × 12 = 6,000 USDT
如果每次交易费用为 1 USDT:
年度交易费用:
1 × 12 = 12 USDT
那么实际用于计算投资成本时,就不能只看 6,000 USDT。
尤其当定投金额很小时,固定交易费用对投资本金的比例可能更加明显。
因此,制定定投计划时,不应该只问:
“每月买多少?”
还应该问:
“每次交易的实际成本是多少?”
ETH 定投和“逢跌加仓”有什么区别?
两者经常被混在一起,但实际上不是同一种策略。
定投:
无论价格涨跌,都按照固定规则投入。
逢跌加仓:
只有价格下跌到某个条件时,才增加投入。
例如:
每月固定投入 500 USDT = 定投。
ETH 下跌 10% 后投入 800 USDT,下跌 20% 后投入 1,200 USDT = 逢跌加仓。
后者需要判断“什么叫跌得足够多”,因此对市场判断的要求更高。
如果没有明确规则,“逢跌加仓”很容易变成情绪化操作:
上涨时怕错过 → 追高。
下跌时怕继续跌 → 不敢买。
真正执行策略时,规则应该在市场波动之前确定,而不是在价格剧烈变化之后临时制定。
ETH 定投什么时候不适合?
定投并不适合所有情况。
如果你存在以下情况,就需要谨慎:
你短期内需要使用这笔资金;
你的现金流非常不稳定;
你无法承受 ETH 大幅波动;
你把全部可用资金都投入 ETH;
你希望在几个月内获得确定收益;
你无法接受本金出现明显浮亏。
尤其是最后一点。
ETH 是高波动加密资产。
“长期定投”并不等于“短期不会亏损”。
如果你不能接受某个阶段出现较大幅度的账面亏损,那么首先需要重新评估投资金额,而不是简单增加定投周期。
ETH 定投真正应该解决的问题是什么?
很多人把 ETH 定投理解成:
“怎样才能通过每个月买 ETH 赚钱?”
其实这个问题本身就存在偏差。
定投真正解决的是:
“我没有能力准确预测 ETH 的短期价格,怎样建立一个相对有纪律的长期买入计划?”
因此,它的价值主要体现在三个方面:
降低单一买入时点的重要性;
减少频繁择时;
让资金投入规则提前确定。
但它不能解决:
ETH 会不会上涨;
ETH 最终能涨多少;
投资周期内会经历多大回撤;
未来是否存在更好的资产配置机会。
这也是判断定投是否适合自己的关键。
ETH 定投 FAQ
每月定投 ETH 真的能赚钱吗?
不能保证。定投可以分散买入时间、降低对单一入场点的依赖,但最终回报仍然取决于 ETH 未来价格。如果投资周期结束时 ETH 的价格低于你的平均持仓成本,定投仍可能产生亏损。
ETH 定投每个月买多少合适?
没有统一标准。更重要的是选择不会影响日常生活、应急资金和其他必要支出的金额,并确保即使 ETH 持续下跌,也不会因为资金压力被迫停止计划。
ETH 每周定投和每月定投哪个好?
没有绝对答案。每周定投可以进一步分散买入时间,但交易次数更多;每月定投更简单,也更适合固定月度现金流。还需要把实际交易费用纳入考虑。
ETH 一直下跌,还应该继续定投吗?
如果你的原始计划、现金流和风险承受能力都没有改变,可以继续按照原规则执行。但如果个人财务状况或风险承受能力发生变化,就应该重新评估,而不是为了“坚持定投”机械投入。
ETH 定投和一次性买入哪个收益更高?
无法提前确定。如果 ETH 在投资期间持续上涨,一次性投入可能占优势;如果买入后先经历明显下跌,分批定投则可以在更低价格继续买入。两种方式的结果取决于实际价格路径。
ETH 定投需要长期持有吗?
定投通常需要与相对明确的投资周期配合,否则很容易因为短期价格波动频繁改变计划。但“长期”并不代表一定上涨,也不能消除 ETH 本身的市场风险。
风险提示
ETH 属于高波动加密资产,定投不能保证盈利,也不能避免本金损失。
历史价格表现不能保证未来结果。即使长期执行定投,ETH 仍可能经历大幅上涨、下跌甚至较长时间的低迷周期。
不要因为“长期定投”几个字就忽略资产配置、资金流动性和风险承受能力。定投金额应该建立在你能够长期承受的可投资资金之上,而不是借贷或影响基本生活的资金。
本文中的计算案例均仅用于解释定投机制,不代表 ETH 当前价格、未来收益或 Hotcoin 当前实际交易规则。
如果你想开始购买 ETH
如果你还没有购买过 ETH,可以先了解完整的购买流程:
如果你准备在 Hotcoin 完成第一次 BTC 购买
可以继续阅读:
推荐阅读
查看更多