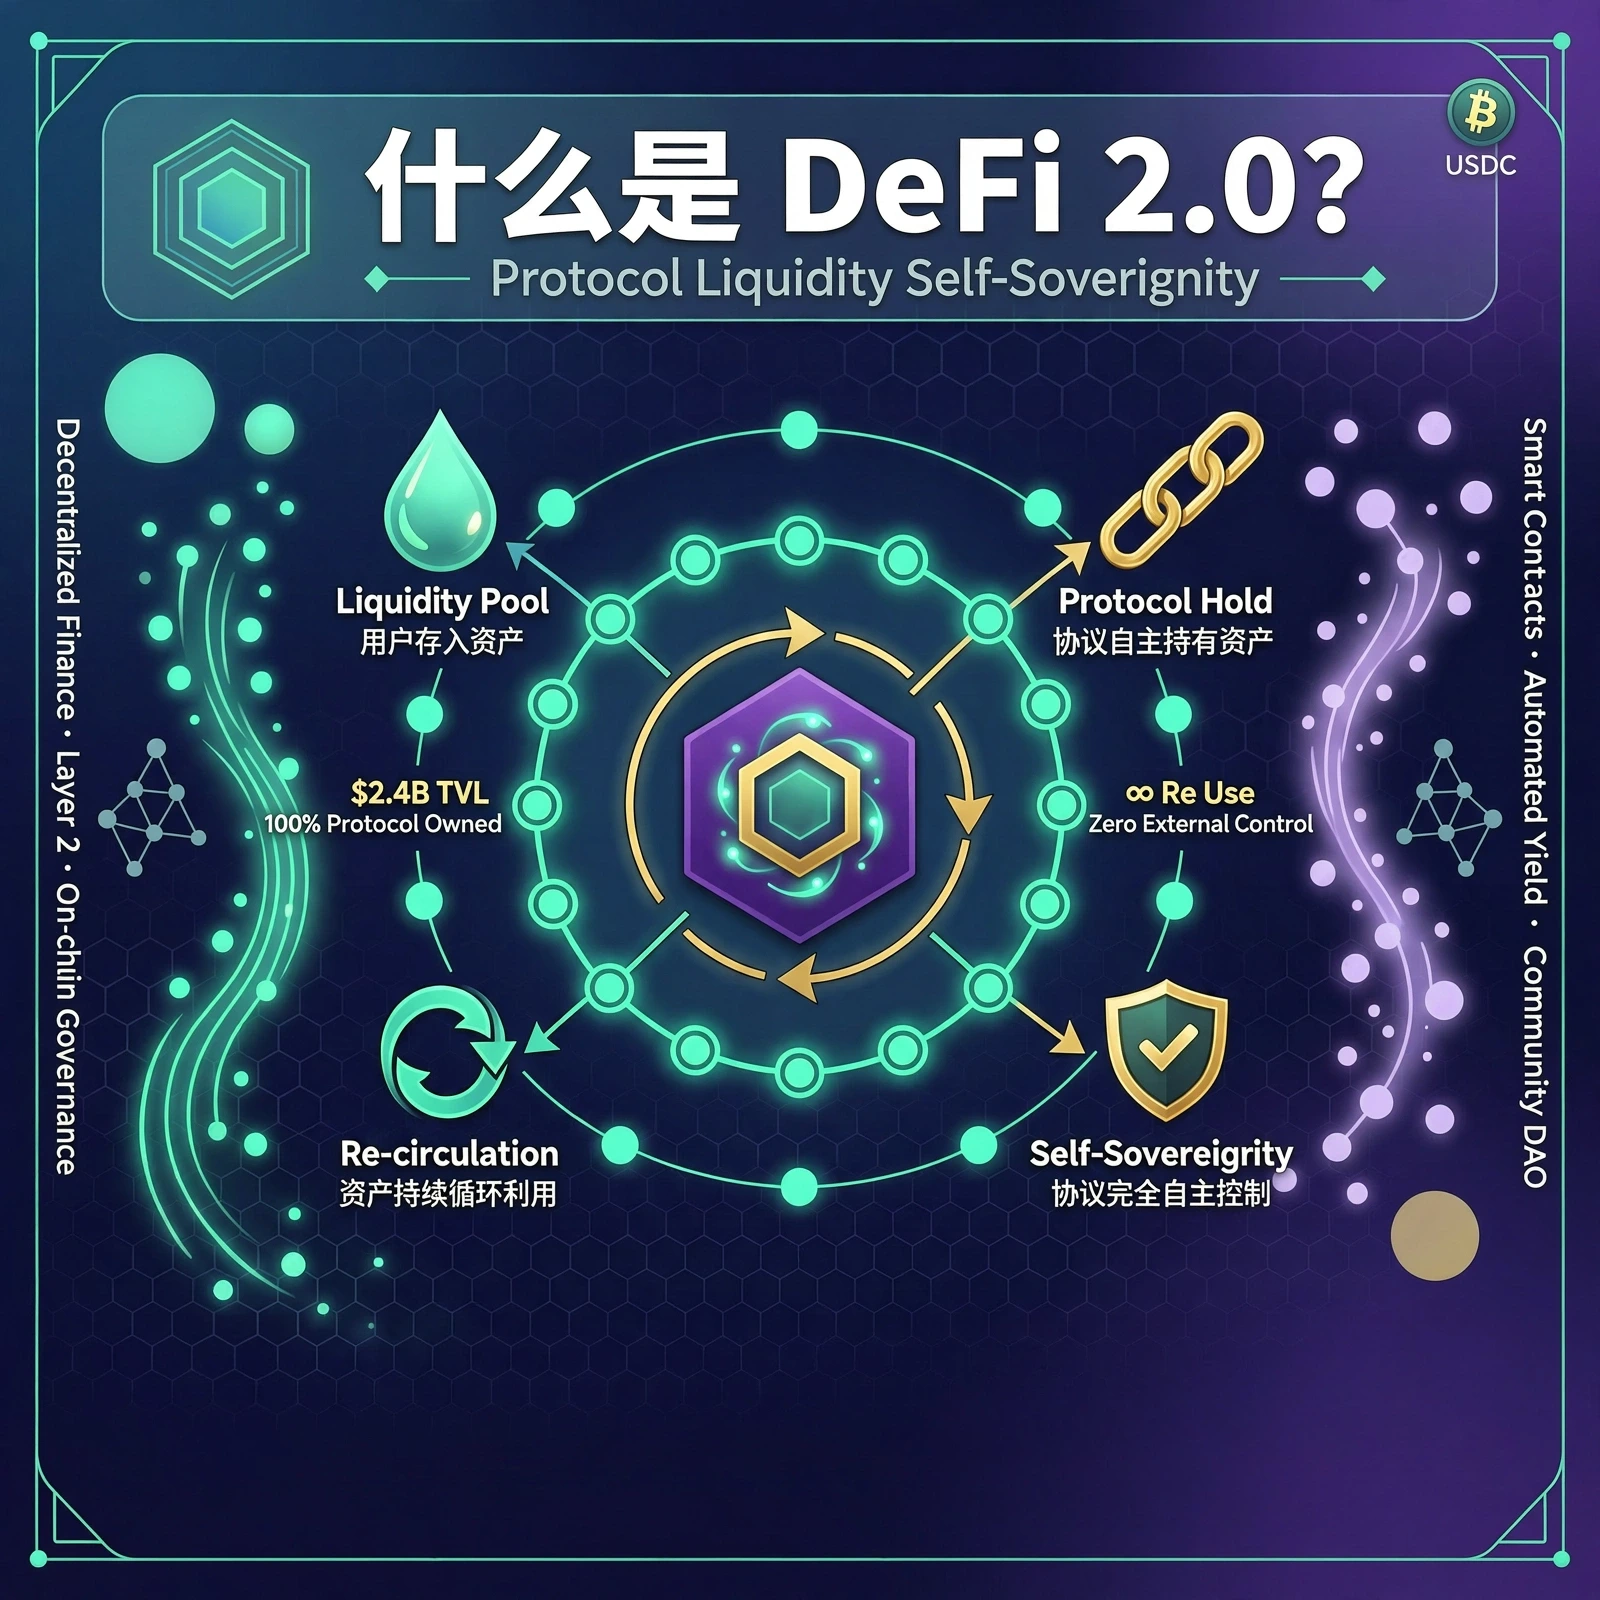
什么是 DeFi 2.0?协议流动性自有化
DeFi 2.0 通常指在早期 DeFi 基础上,进一步解决流动性、激励、资本效率和协议可持续性问题的一类机制创新。其中最具代表性的变化之一,就是从“依靠用户提供流动性”转向“协议自己拥有并管理流动性”,也就是 Protocol Owned Liquidity(POL,协议自有流动性)。
但需要先明确一点:**DeFi 2.0 并不是一个严格统一的技术标准,也不是 DeFi 1.0 的正式升级版本。**它更多是 2021 年前后形成的一种行业概念,用来描述一批针对早期 DeFi 机制进行重新设计的协议和模式。
DeFi 2.0 为什么会出现?
理解 DeFi 2.0,首先要理解 DeFi 1.0 面临的问题。
早期 DeFi 的一个重要增长方式是流动性挖矿。协议通过发放自己的代币奖励用户,吸引用户把资产存入 DEX 流动性池、借贷市场或其他协议。
这种方式能够快速启动一个新项目,但也存在一个明显问题:
协议获得的流动性,很多时候并不真正属于协议。
例如,一个新项目推出 Token A,并创建 A/ETH 流动性池。为了吸引用户提供流动性,项目每天向 LP 提供 Token A 奖励。
如果另一个项目提供更高的收益率,LP 很可能撤出资金并转向新的池子。
于是就形成了一种典型现象:
高收益激励 → 用户提供流动性 → 奖励下降 → 用户撤资 → 协议流动性下降。
这种流动性有时被称为“雇佣来的流动性”或“流动性租赁”。它可以帮助协议快速获得 TVL,却不一定能够长期稳定地留在协议中。
DeFi 2.0 的很多尝试,就是从这里开始的。
什么是协议自有流动性 POL?
POL 的核心概念并不复杂:
不是一直花代币奖励用户来提供流动性,而是让协议自己持有流动性资产。
传统流动性挖矿可以理解为:
协议“租”用户的流动性。
而 POL 更接近:
协议自己购买、控制并管理流动性。
例如,一个协议需要 A/ETH 交易池。如果采用传统流动性挖矿,可能需要不断发放 A Token 来吸引外部 LP。
如果采用 POL,协议可以通过资金库中的资产建立或获得 A/ETH 的流动性仓位,并由协议长期控制。
这样,即使外部用户停止提供流动性,协议仍然保留自己控制的那部分流动性。
这也是 Olympus 体系早期推动 POL 概念的重要原因。其官方文档目前仍将 POL 定义为由协议直接拥有和控制的流动性,而不是依赖外部流动性提供者。
Olympus 如何把“用户流动性”变成“协议流动性”?
Olympus 是理解 POL 最典型的案例之一。
其早期机制中的一个重要设计是 Bonding(债券机制)。这里的“Bonding”不要直接理解成传统金融中的债券,它实际上是一种以折价方式向用户出售原生代币的机制。
简单举一个抽象例子:
假设用户拥有一份 A/ETH 的 LP Token。
LP Token 代表用户在某个流动性池中的资产份额。
协议可以向用户提供一个交换条件:
用户交出 LP Token → 协议给予一定数量的原生 Token。
如果交易完成,原来的 LP Token 就进入协议控制范围。
于是,协议不再需要单纯依赖用户继续持有这份 LP,而是自己控制代表流动性的资产。
最终形成:
用户提供流动性 → 获得 LP Token → 将 LP Token 交给协议 → 获得协议代币 → 协议获得流动性控制权。
这就是 POL 最核心的逻辑。
Olympus 的官方资料目前将其 POL 描述为由协议直接控制 OHM 流动性,并通过 DEX 流动性以及其他机制维持市场流动性。
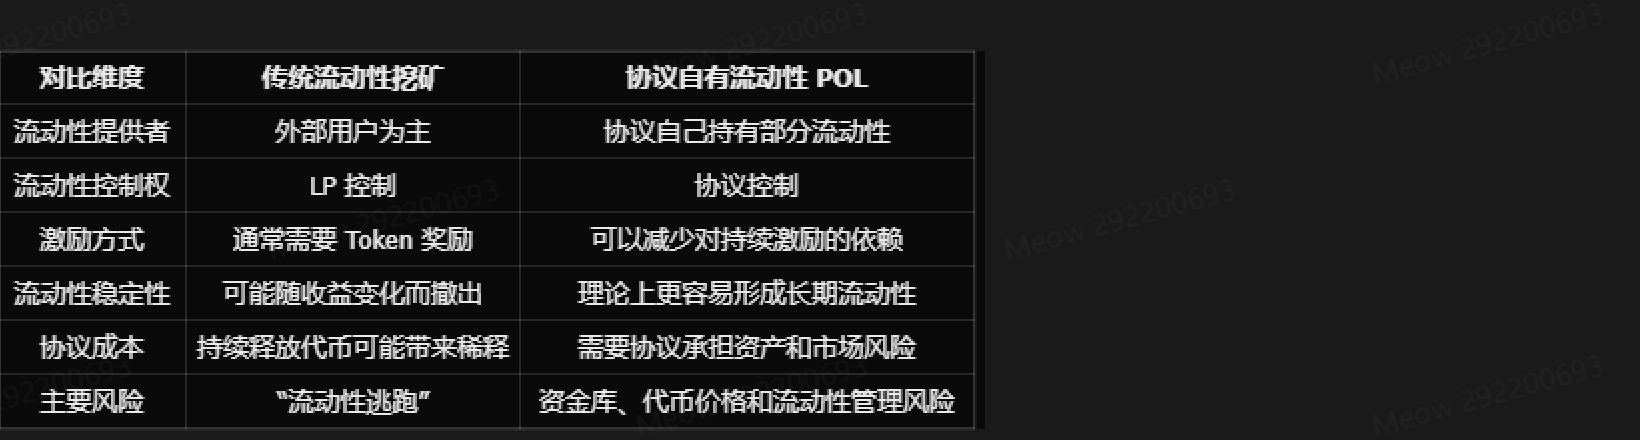
POL 与传统流动性挖矿有什么区别?
两者最核心的区别,是谁控制流动性,以及协议是否需要持续付出激励来留住流动性。
这里有一个非常容易被误解的地方:
POL 并不意味着流动性永远不会减少。
协议拥有流动性,并不代表这些资产没有价格风险,也不代表协议可以在任何市场环境下维持稳定深度。
它解决的主要是“流动性所有权和激励依赖”问题,而不是消除所有市场风险。
为什么协议自己拥有流动性可能更有效?
POL 最直接的优势,是协议不需要完全依赖外部 LP。
如果流动性主要来自外部用户,那么协议可能需要持续支付 Token 奖励来维持资金。一旦奖励降低,部分资金可能离开。
而协议自有流动性意味着:
协议获得的流动性可以成为自身资产负债表的一部分。
这会带来几个潜在优势。
1.降低对短期激励的依赖
协议不需要完全依靠高额 Token 奖励吸引 LP。
这有助于降低“奖励越高 → 资金越多 → 代币释放越多”的循环压力。
2.流动性可以成为协议长期资产
如果协议持有 LP 仓位,那么交易产生的手续费等收益可能归属于协议,而不是全部归外部 LP。
当然,具体收益和风险取决于流动性池设计、资产价格变化以及协议如何管理仓位。
3.流动性管理更加可控
协议可以根据自身目标决定流动性部署在哪里、提供多少深度,以及什么时候调整仓位。
这也是 POL 相对于单纯流动性挖矿的重要区别。
DeFi 2.0 不只有 POL
虽然“协议自有流动性”是 DeFi 2.0 最常见的关键词之一,但如果把 DeFi 2.0 简单等同于 POL,实际上会缩小这个概念。
DeFi 2.0 更广泛地涉及:
流动性激励机制重新设计;
协议资金库管理;
资本效率提升;
自动化收益策略;
流动性聚合与重新分配;
协议与用户之间的激励关系优化;
更复杂的链上金融组合。
例如,Tokemak 曾尝试通过专门的流动性机制协调资产与流动性方向,让流动性能够按照治理参与者的选择在不同市场之间配置。类似尝试说明,DeFi 2.0 并不是只有一种标准答案,而是围绕“如何更有效地管理流动性和资本”展开的一系列实验。
因此,与其把 DeFi 2.0 理解成“DeFi 的第二代产品”,不如理解成:
DeFi 开始从单纯追求 TVL 增长,转向思考流动性从哪里来、谁拥有它、成本是多少,以及能不能长期持续。
协议自有流动性真的比用户流动性更安全吗?
不能简单这么判断。
POL 解决的是流动性所有权问题,并不等于解决了智能合约、代币价格、治理和资金管理风险。
例如,一个协议即使拥有大量自己的流动性,也可能面临:
Token 价格大幅下跌 → 资金库资产价值下降 → POL 价值下降 → 市场深度下降 → 波动进一步扩大。
此外,如果协议的原生 Token 本身占资金库资产比例过高,那么“协议拥有很多流动性”并不一定意味着资金库拥有足够的外部资产支撑。
因此,看 POL 时不能只看“协议拥有多少流动性”,还需要进一步看:
流动性由哪些资产组成?
原生 Token 占比是多少?
协议资金库有哪些真实储备资产?
流动性是否集中在单一交易池?
谁拥有资金库和 LP 仓位的控制权?
这些资产是否可以随时被治理改变?
市场剧烈波动时,协议是否有应对机制?
“协议拥有流动性”与 TVL 有什么关系?
POL 和 TVL 经常一起出现,但两者不是同一个概念。
TVL 衡量的是协议中锁定或存入的资产价值;POL 关注的是这些流动性中有多少由协议自身拥有和控制。
因此,一个协议可能拥有很高的 TVL,却几乎全部依赖外部 LP。
反过来,一个协议的 TVL 不一定特别高,但其中相当一部分流动性可能属于协议自己。
这也是为什么分析 DeFi 协议时,不能只看到一个 TVL 数字就判断协议实力。
如果想进一步理解 TVL 应该怎么看,可以参考TVL 是什么?衡量 DeFi 协议价值的关键指标,重点区分 TVL、资产价格变化和真实资金流入之间的关系。
如何判断一个 DeFi 2.0 项目是否值得进一步研究?
不要因为项目打着“DeFi 2.0”“协议自有流动性”或者“高资本效率”的标签,就直接把它理解成更先进、更安全的项目。
可以按照下面四个问题进行判断。
第一,看流动性是谁的
这是 POL 项目最基本的问题。
如果项目宣传“协议拥有流动性”,需要进一步确认这些 LP Token 或流动性仓位到底由谁控制,而不是只看宣传页面上的数字。
第二,看流动性由什么组成
如果协议拥有大量自身 Token 与其他资产组成的 LP,那么需要关注自身 Token 价格变化对资金库的影响。
真正值得关注的是资产结构,而不仅仅是流动性规模。
第三,看收益从哪里来
如果项目宣传非常高的 APY,需要追问收益来源:
是实际手续费?借贷利息?外部协议收入?还是持续释放项目 Token?
如果收益主要来自不断增发的原生 Token,那么名义收益率并不能直接代表真实经济收益。
第四,看最坏情况下会发生什么
这是判断 DeFi 2.0 项目时最容易被忽略的问题。
需要考虑:
Token 暴跌、流动性下降、资金库缩水、智能合约出现漏洞、治理发生变化之后,协议还能不能维持基本运作?
如果一个项目只能在市场上涨、高收益和大量新增资金进入的环境中运行,那么它的长期可持续性就需要谨慎评估。
DeFi 2.0 真正改变了什么?
从 DeFi 1.0 到 DeFi 2.0,一个重要变化是思考方式发生了变化。
早期 DeFi 更关注:
“怎么吸引更多资金进入协议?”
而 DeFi 2.0 开始进一步思考:
“这些资金为什么会留下?协议能不能自己拥有流动性?激励成本能不能下降?资金效率能不能提高?”
POL 正是这种思路的典型体现。
但这并不意味着 DeFi 2.0 已经解决了 DeFi 的所有问题。相反,协议拥有流动性之后,也承担了更多资产管理、市场波动和治理责任。
因此,DeFi 2.0 更适合被理解为一轮机制设计实验,而不是一个天然优于 DeFi 1.0 的版本。
FAQ:DeFi 2.0 常见问题
DeFi 2.0 是什么意思?
DeFi 2.0 是行业对一批新型 DeFi 机制的统称,主要尝试解决早期 DeFi 在流动性、激励、资本效率和可持续性方面的问题。协议自有流动性 POL 是其中最具代表性的机制之一。
什么是协议自有流动性 POL?
POL 是 Protocol Owned Liquidity 的缩写,指协议自己拥有并控制流动性,而不是完全依靠外部用户提供流动性。
POL 和流动性挖矿有什么区别?
流动性挖矿通常通过 Token 奖励吸引外部 LP;POL 则让协议直接拥有部分流动性,因此可以降低对持续外部激励的依赖。
Olympus 为什么经常被认为是 DeFi 2.0 的代表?
Olympus 早期通过 Bonding 等机制探索协议自有流动性,并将 POL 作为其核心机制之一,因此成为讨论 DeFi 2.0 时最常被提及的案例之一。Olympus 官方目前仍将 POL 列为协议的重要组成部分。
DeFi 2.0 比 DeFi 1.0 更安全吗?
不能这样理解。DeFi 2.0 主要是在流动性和经济机制方面进行创新,并不会自动消除智能合约、市场、治理、流动性和系统性风险。
总结
DeFi 2.0 的核心并不是简单地把 DeFi “升级一代”,而是尝试解决早期 DeFi 中一个非常现实的问题:流动性虽然可以通过高额激励快速获得,但这种流动性未必真正属于协议,也未必能够长期留下。
协议自有流动性 POL 的思路,就是让协议从“租用流动性”转向“拥有和管理流动性”。
Olympus 的实践让这一概念获得了广泛关注,但 POL 同样会把资产管理、Token 价格和治理风险带回协议自身。因此,判断 DeFi 2.0 项目时,不能只看 TVL、APY 或“协议拥有流动性”这样的单一指标,而应该进一步分析资产来源、流动性所有权、收益来源、权限结构以及极端行情下的生存能力。
DeFi 开始从单纯追求 TVL 增长,转向思考流动性从哪里来、谁拥有它、成本是多少,以及能不能长期持续。
**风险提示:**DeFi 及相关 Token、流动性池和协议机制具有较高风险。协议自有流动性并不意味着资产价格稳定、资金安全或收益可持续;智能合约漏洞、市场波动、流动性不足、治理变更及协议之间的风险传导都可能造成损失。参与相关协议前,应充分了解机制及风险,并根据自身风险承受能力谨慎决策。
推荐阅读
查看更多